Quand on parle de facturation électronique, on pense d’abord aux factures entre entreprises. Pourtant, pour la plupart des boutiques en ligne, l’essentiel du chiffre d’affaires vient de particuliers. Ces ventes ne donnent pas lieu à une facture électronique, mais elles ne sortent pas pour autant du champ de la réforme : leurs données doivent être transmises à l’administration. C’est l’e-reporting.
Voici ce qu’un e-commerçant doit savoir : quelles opérations sont concernées, quelles données partent, à quel rythme, à partir de quand, et comment l’automatiser depuis PrestaShop.
Facturation électronique et e-reporting : deux obligations complémentaires
La réforme poursuit un objectif : que l’administration dispose, au fil de l’eau, des données de TVA de toutes les entreprises. Elle s’appuie pour cela sur deux mécanismes.
- La facturation électronique couvre les ventes entre entreprises assujetties à la TVA établies en France (B2B domestique). La facture elle-même circule, au format électronique, via les plateformes agréées.
- L’e-reporting couvre tout le reste : les opérations pour lesquelles il n’y a pas de facture électronique à échanger, mais dont l’administration veut connaître les montants.
Pour une boutique, l’un ne remplace pas l’autre. Une boutique mixte, qui vend à la fois à des particuliers et à des professionnels, aura à la fois des factures électroniques à émettre et des données d’e-reporting à transmettre.
Quelles opérations sont concernées pour une boutique en ligne
Trois cas de figure reviennent dans le commerce en ligne :
- Les ventes à des particuliers en France (B2C domestique). C’est le cœur de l’e-reporting pour la plupart des boutiques.
- Les ventes à des particuliers établis à l’étranger (B2C export). Par exemple une commande livrée en Belgique ou en Suisse à un client non professionnel.
- Les opérations avec des entreprises étrangères (B2B international). Une vente à une entreprise allemande, ou un achat auprès d’un fournisseur étranger, sort du circuit de la facturation électronique française : elle relève de l’e-reporting.
S’y ajoutent, pour les prestations de services, des données de paiement (la date et le montant des encaissements). Une boutique qui vend uniquement des biens est en principe moins concernée par ce volet, mais si vous vendez aussi des services (installation, abonnement, formation), faites le point avec votre expert-comptable.
Quelles données transmettre
L’e-reporting ne consiste pas à envoyer vos factures B2C, ni l’identité de vos clients. Pour les ventes aux particuliers, il s’agit de données agrégées : selon les informations publiées à ce jour, elles sont regroupées par jour, avec notamment le montant hors taxes, le montant de TVA ventilé par taux et la catégorie d’opération (livraison de biens ou prestation de services).
Pour les opérations internationales, la transmission est plus détaillée, transaction par transaction, puisqu’il s’agit d’identifier les opérations réalisées avec des entreprises étrangères.
En pratique, cela suppose que votre boutique sache classer chaque commande : particulier ou professionnel, France ou étranger, bien ou service, taux de TVA appliqué. C’est là que la plupart des difficultés apparaissent.
À quelle fréquence
La fréquence de transmission dépend de votre régime de TVA. D’après les sources secondaires disponibles à ce jour, elle serait la suivante :
| Régime de TVA | Fréquence de transmission annoncée |
|---|---|
| Réel normal, déclaration mensuelle | Tous les 10 jours |
| Réel normal, déclaration trimestrielle | Mensuelle |
| Réel simplifié | Mensuelle |
| Franchise en base de TVA | Tous les deux mois |
Ces modalités sont présentées par des acteurs spécialisés et non par un texte que nous avons consulté directement : vérifiez votre cas avec votre expert-comptable. Ce qui est certain, c’est que l’e-reporting n’est pas une déclaration annuelle : il s’intègre à votre rythme mensuel de gestion.
À partir de quand
L’e-reporting suit le même calendrier que l’émission des factures électroniques :
- depuis le 1er septembre 2026 pour les grandes entreprises et les ETI ;
- à partir du 1er septembre 2027 pour les PME, les TPE et les micro-entreprises.
Les données d’e-reporting sont transmises via votre plateforme agréée, qui les transfère à l’administration. Le détail des échéances figure dans notre page calendrier de la réforme.
Ce que prévoit la loi en cas d’oubli
La loi de finances pour 2026 prévoit une amende de 500 € par transmission d’e-reporting manquante, dans la limite de 15 000 € par an. Au régime réel normal mensuel, avec une transmission tous les 10 jours, cela fait trois échéances par mois : un oubli répété devient vite coûteux.
Bercy a annoncé une tolérance sur les amendes en 2026 pour les entreprises de bonne foi. Ce n’est pas un report de l’obligation. Toutes les sanctions sont détaillées dans notre page sanctions de la facture électronique.
Les pièges propres au e-commerce
Sur le papier, l’e-reporting B2C paraît simple. Dans une boutique PrestaShop, plusieurs situations le compliquent.
- Distinguer particuliers et professionnels. Par défaut, PrestaShop ne demande pas si le client est une entreprise. Sans cette information, impossible de savoir si une commande relève de la facture électronique ou de l’e-reporting.
- Les commandes de marketplaces. Les ventes réalisées via une place de marché suivent leurs propres règles et ne doivent pas être déclarées deux fois. Faites valider leur traitement par votre expert-comptable.
- Les remboursements. Un remboursement modifie le chiffre d’affaires du jour où il intervient : il doit se traduire par un avoir, pris en compte dans les données transmises.
- Les taux de TVA multiples. Livres, produits alimentaires, frais de port : une même commande peut mêler plusieurs taux, qu’il faut ventiler correctement.
- Les ventes à l’étranger. Le pays de livraison et le statut du client déterminent le type de déclaration.
Comment notre module gère l’e-reporting dans PrestaShop
Nous avons conçu notre module Factur-X pour que l’e-reporting découle directement de vos commandes, sans tableur intermédiaire.
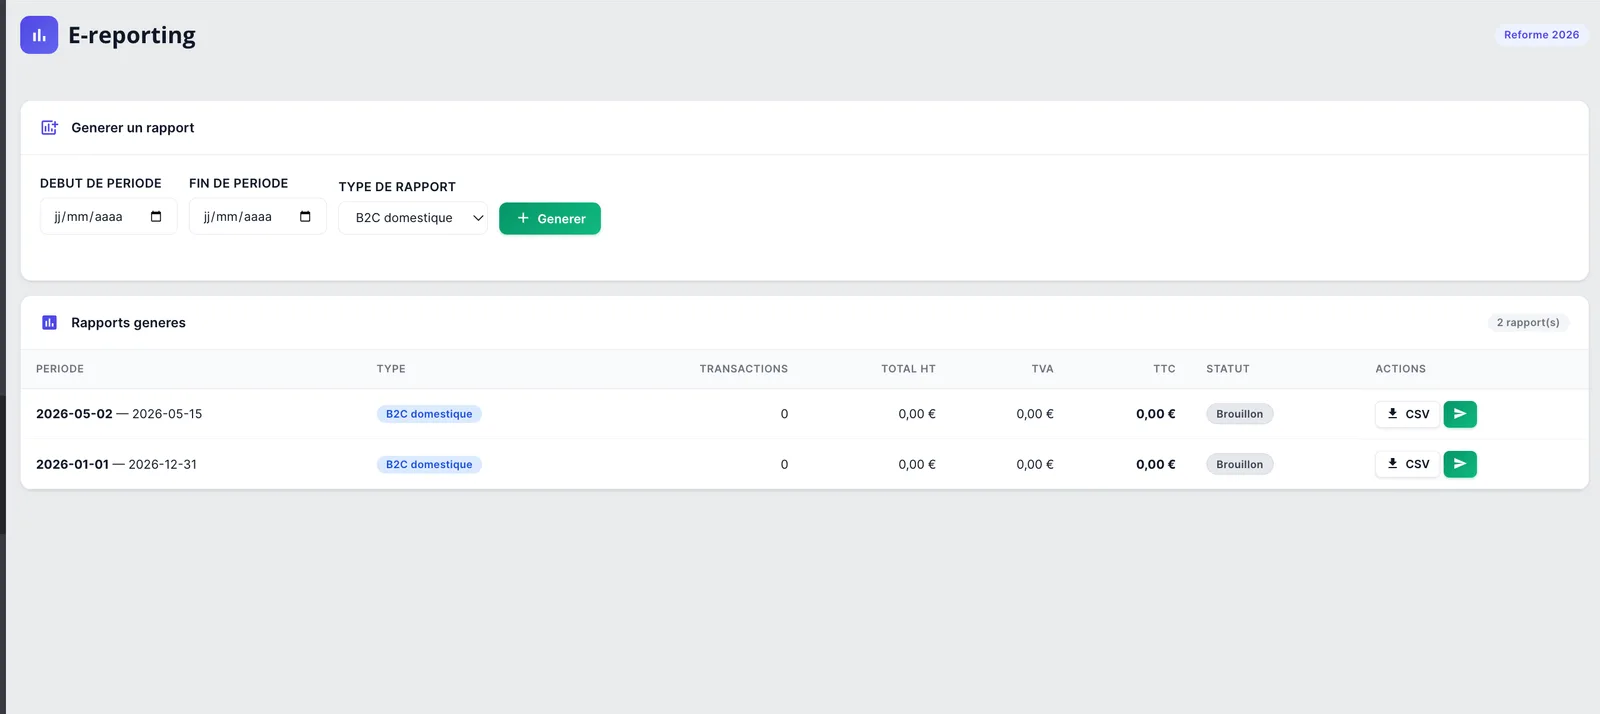
- Classement automatique des commandes. Les clients professionnels sont identifiés dès l’inscription (case « professionnel », SIRET, recherche du SIREN via l’API du gouvernement). Les ventes B2C en France sont orientées vers l’e-reporting au lieu de partir en facture électronique.
- Trois types de rapports : B2C domestique, B2C export et B2B international.
- Préparation par mois depuis l’onglet E-reporting, avec deux options : générer le rapport seulement, ou le générer et l’envoyer à la plateforme agréée. Une tâche planifiée peut automatiser cette préparation.
- Export CSV pour votre expert-comptable ou pour un contrôle.
- Commandes de marketplaces exclues et avoirs générés lors des remboursements.
Lors de la mise en service, nous faisons le point avec vous sur la cadence applicable à votre régime de TVA. Pour le détail fonctionnel, consultez notre page e-reporting dans PrestaShop.
En résumé
- Vos ventes aux particuliers ne génèrent pas de facture électronique, mais leurs données doivent être transmises : c’est l’e-reporting.
- Sont concernées les ventes B2C en France, les ventes B2C à l’étranger et les opérations B2B internationales.
- Les données B2C sont transmises de façon agrégée, à une fréquence qui dépend de votre régime de TVA.
- L’obligation s’applique depuis le 1er septembre 2026 pour les grandes entreprises et ETI, et le 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Pour situer votre entreprise, faites notre diagnostic de conformité. Pour comprendre le rôle de la plateforme qui reçoit vos données, lisez notre article sur la connexion d’une boutique PrestaShop à une plateforme agréée, et retrouvez l’essentiel de la réforme dans notre article ce qui a changé le 1er septembre 2026. Et pour automatiser tout cela, découvrez notre module de facture électronique pour PrestaShop.